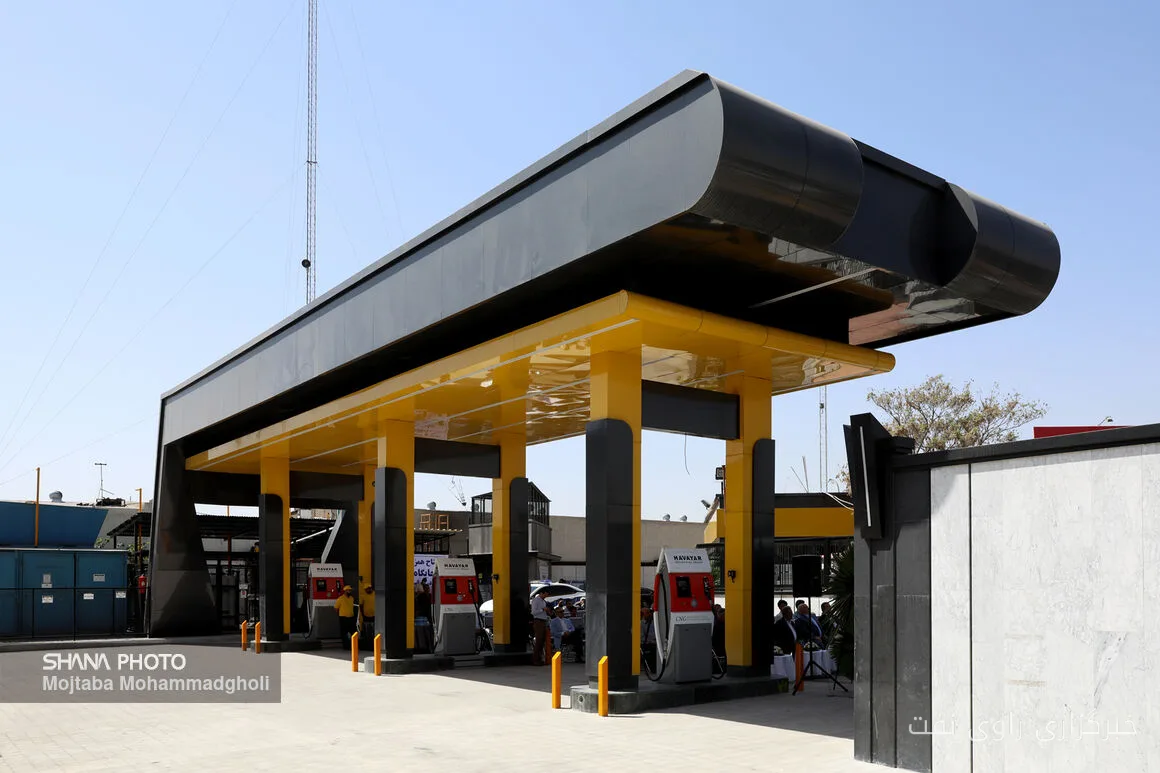
بازار LNG در هفته جاری با فشار قابل توجهی مواجه شد، با وجود ظهور نیازهای متقابل از سوی خلیج آمریکا و غرب آفریقا. با نزدیک شدن به زمان قراردادها در نوامبر و دسامبر، عرضه کشتیها همچنان بیشتر از تقاضای محمولهها باقی مانده است که این موضوع به محدود شدن افزایش معمول نرخهای حمل در این زمان کمک کرده است.
کاهش نرخ در مسیرهای حمل LNG
در مسیر BLNG۱ استرالیا به ژاپن، نرخها با کاهش ۲,۷۰۰ دلاری در مقایسه با هفته گذشته به ۲۷,۶۰۰ دلار در روز رسید. بازار اقیانوس آرام همچنان رقابتی برای مالکین کشتیها است و تعداد زیادی کشتی در مقایسه با تعداد محدود محمولهها در دسترس است.
بیشتر بخوانید: تلاش کشاورزان اوکراینی برای فروش محصولات در میان جنگ و خشکسالی
در مسیر BLNG۲ خلیج آمریکا به قاره، نرخها به ۲۱,۲۰۰ دلار در روز رسید که کاهش ۲۰۰ دلاری را نشان میدهد. با وجود افزایش درخواستهای متقابل، دسترسی کافی کشتیها و تمایل چارترکنندگان به انعطاف در شرق یا غرب، نرخها را نسبتاً ثابت نگه داشته است.
به طور مشابه، در مسیر BLNG۳ خلیج آمریکا به ژاپن، نرخها با کاهش ۸۰۰ دلاری به ۴۹,۰۰۰ دلار در روز رسید. نیازهای حمل و نقل در مسافتهای طولانی همچنان وجود دارد، اما نبود یک آربیتراژ پایدار در شرق و رقابت مستمر بین کشتیها، حمایت از نرخها را محدود کرده است.
شرایط بازار LPG
در بازار LPG، این هفته پس از افزایشهای قوی هفته گذشته، وضعیت کمی آرامتر شد، زیرا آربیتراژ محدود شده و افزایشهای بیشتر را کاهش داده است. با این حال، احساسات همچنان قوی باقی مانده و فهرست بار به نظر تنگ میرسد که به محدود کردن فشار منفی بر نرخهای حمل کمک میکند.
در مسیر BLPG۱ راس تنوره به چیبا، نرخها به ۲۶۳.۲۰ دلار به ازای هر تن رسید، با درآمدهای TCE که به ۲۵۵,۵۳۹ دلار در روز بسته شد. در مسیر BLPG۲ هوستون به فلشینگ، نرخها با کاهش ۷.۵۰ دلار به ۱۸۲.۳۳ دلار در هر تن رسید و درآمدهای TCE به ۲۱۳,۴۴۳ دلار در روز کاهش یافت.
به طور مشابه، در مسیر BLPG۳ هوستون به چیبا، نرخها به ۳۳۳.۴۳ دلار در هر تن کاهش یافت و درآمدهای TCE به ۲۰۴,۳۶۹ دلار در روز رسید. این مسیر از سطوح بالای هفته گذشته کاهش یافته است، اما احساسات همچنان قوی باقی مانده است.
بیشتر بخوانید: فعالیت بونکرینگ در بندر نینگبو-ژوشان با تأمین سه سوخت مختلف · کاهش قیمت نفت برنت و نفت خام آمریکا در بازار انرژی