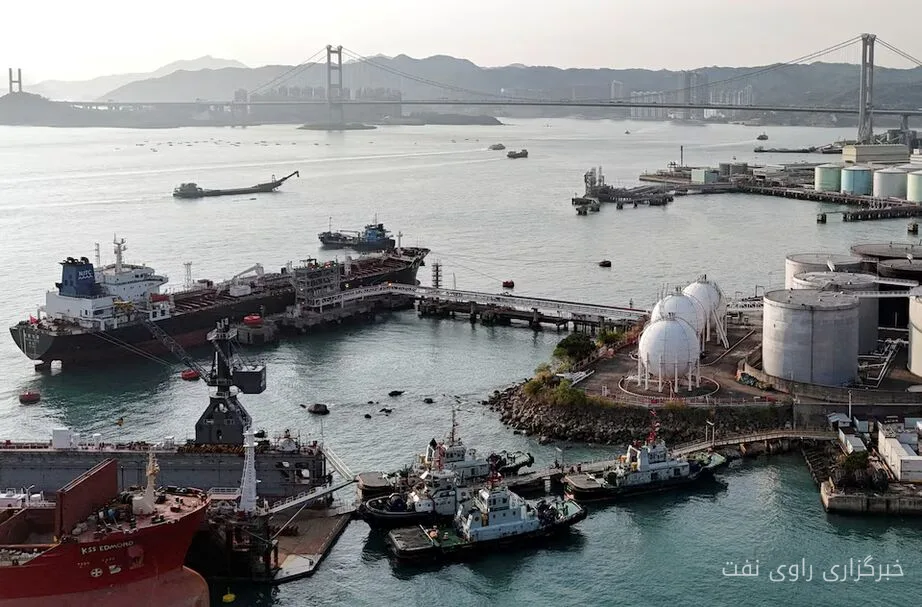
Die weltweite Dieselknappheit aufgrund des Krieges der USA und des israelischen Regimes gegen den Iran sowie der militärischen Konflikte zwischen Russland und der Ukraine hat die globalen Märkte stark beeinflusst. Akteure dieser Branche prognostizieren, dass sich die Dieselknappheit vor 2024 nicht entspannen wird, was zu steigenden Kraftstoffpreisen und Druck auf die Volkswirtschaften der Länder führt.
Auswirkungen der Kriege auf das Dieselangebot
Krieg und militärische Konflikte haben das Dieselangebot ernsthaft gestört und zu einem Rückgang der täglichen Versorgung um Millionen Barrel Kraftstoff aus dem Nahen Osten und Russland geführt. Diese Situation hat die Dieselvorräte auf den niedrigsten historischen Stand gesenkt und die Preise auf ein beispielloses Niveau erhöht. Zum Beispiel hat der Einzelhandelspreis für Diesel in den USA in diesem Monat erstmals 6 Dollar pro Gallone überschritten, was Herausforderungen für Landwirte und Lkw-Fahrer mit sich bringt.
Mehr lesen: Erhöhter Druck auf die Regierungen aufgrund sinkender Gasvorräte in Europa
Rückgang der Lagerbestände und zukünftige Prognosen
Nach einem Bericht der US-Energieinformationsbehörde sind die Gesamtlagerbestände an Diesel in den USA bis zum 11. September auf 107 Millionen und 900 Tausend Barrel gesunken, was den niedrigsten Stand seit Beginn der Aufzeichnungen im Jahr 1982 darstellt. Steven Barsamian, Chief Operating Officer der Brokerage-Firma Tank Tiger, gab bekannt, dass die Lagerkapazität für Diesel zur Miete in Nordamerika auf 13 Millionen Barrel gestiegen ist, was den höchsten Wert in den letzten vier Jahren darstellt.
Barsamian wies auch darauf hin, dass die schnelle Entnahme von Diesel aus den Lagervorräten auf ein Angebotsdefizit auf dem Markt hinweist, und Branchenakteure prognostizieren, dass diese Situation mindestens bis zum ersten Quartal 2024 andauern wird. Gleichzeitig wird erwartet, dass die Lagerbestände an Mitteldestillaten in den USA bis Ende 2026 und den Großteil des Jahres 2027 unter das Niveau der letzten fünf Jahre fallen werden.
Die Dieselknappheit in Europa ist ebenfalls weiterhin spürbar. Laut Daten des Unternehmens Insights Global lagen die Lagerbestände in der Region Amsterdam-Rotterdam-Antwerpen im Juli 16 Prozent unter dem Durchschnitt der letzten fünf Jahre. Außerdem hat der durchschnittliche Gesamtbestand an Mitteldestillaten in Singapur etwa 8 Millionen und 200 Tausend Barrel erreicht.
Die Manager dieser Branche prognostizieren, dass das globale Dieselangebot im Winter weiterhin Einschränkungen unterliegen wird. Insbesondere wenn Spannungen im Nahen Osten die Kraftstoffexporte stören und das Verbot für Dieselexporte aus Russland bis Ende Oktober anhält. In der Zwischenzeit glauben Analysten, dass die steigenden Margen bei der Dieselraffination möglicherweise zu einer höheren Produktion anregen könnten, jedoch zeigen grundlegende Marktfaktoren, dass die hohen Dieselpreise noch eine Weile anhalten werden.
Mehr lesen: Erhöhung der Transportkosten um 324 Prozent von Fernost zu den Westküsten der USA aufgrund der Hormuz-Krise · Anstieg des Baltic Dry Index für Frachtraten zum zweiten Mal in Folge