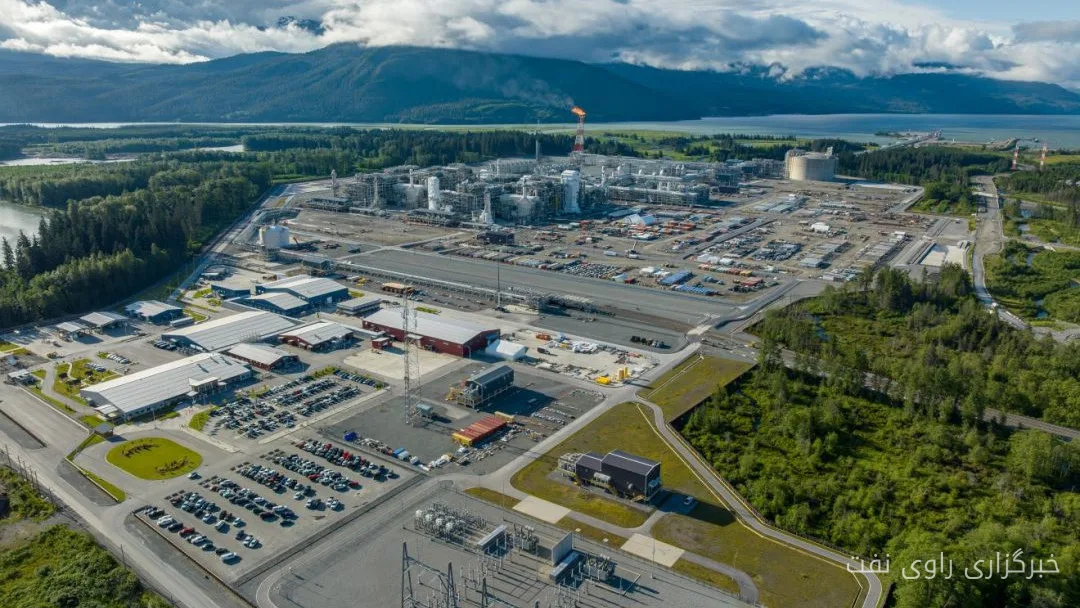
Shell (Shell) hat zusammen mit PetroChina (PetroChina), PETRONAS (PETRONAS), Mitsubishi (Mitsubishi Corporation) und KOGAS offiziell die endgültige Investitionsentscheidung (FID) für das Entwicklungsprojekt Phase 2 LNG Kanada genehmigt. Dieses Projekt verdoppelt die Kapazität der LNG-Anlagen in Kanada auf 28 Millionen Tonnen pro Jahr (mtpa) und stärkt die Fähigkeit des Landes als wichtigen langfristigen Anbieter für die asiatischen Märkte.
Zukünftige Fortschritte beim LNG-Export aus Kanada
Angesichts anderer im Bau befindlicher Projekte wie Cedar LNG und Woodfiber wird erwartet, dass Kanada bis Ende dieses Jahrzehnts 33 Millionen Tonnen LNG pro Jahr exportiert. Laut einem Bericht von Wood Mackenzie ist Kanada gut aufgestellt, um auf die wachsende Nachfrage Asiens nach flüssigem und kohlenstoffarmem LNG zu reagieren, aufgrund des umfangreichen Ressourcenpotenzials, der geografischen Nähe und der kurzen Transportwege im Pazifik.
Mehr erfahren: Starke Leistung von BW LPG Limited im dritten Quartal 2026
Dennoch hat Wood Mackenzie gewarnt, dass Kanada mit abnehmenden Möglichkeiten im globalen Wettlauf um Investitionen und Marktanteile konfrontiert ist. Joshua Ngu (Joshua Ngu), Vizepräsident für Asien und den Pazifik bei Wood Mackenzie, sagte: "Für asiatische Käufer bietet Kanada etwas, das auf den globalen LNG-Märkten zunehmend selten ist; eine Kombination aus Ressourcenmaßstab, Zugang zum Pazifikraum und kurzen Transportwegen."
Herausforderungen für den LNG-Export aus Kanada
Laut den Prognosen von Wood Mackenzie wird die asiatische LNG-Nachfrage von heute etwa 260 Millionen Tonnen pro Jahr bis 2060 auf etwa 500 Millionen Tonnen pro Jahr steigen, was eine große Gelegenheit für den LNG-Export aus Kanada schafft. Ein entscheidender Vorteil Kanadas ist seine geografische Lage. Der LNG-Terminal in Kitimat an der Pazifikküste ermöglicht es Tankern, den Panamakanal und die engen Wasserstraßen im Nahen Osten zu umgehen. Seetransporte aus British Columbia erreichen Tokio in etwa 8 bis 9 Tagen, im Vergleich zu 16 bis 18 Tagen von den Küsten des Golfes von Amerika.
Darüber hinaus steigt die Nachfrage nach LNG aus Nordamerika. In der ersten Hälfte des Jahres 2026 stiegen die LNG-Exporte der Vereinigten Staaten nach Asien um mehr als 108 Prozent im Vergleich zum gleichen Zeitraum im Jahr 2025. Dieser Anstieg ist insbesondere auf Schließungen rund um die Straße von Hormuz und die hohe Nachfrage nach nicht nahöstlichen Ladungen zurückzuführen.
Dennoch muss Kanada auch Herausforderungen bewältigen. Neue amerikanische Projekte wie CP2 LNG, Commonwealth LNG und Dolphin FLNG 1, die alle in diesem Jahr die FID erreicht haben, setzen die Dominanz der Vereinigten Staaten im globalen LNG-Export fort. Auch die Infrastruktur und die LNG-Exportprojekte in Afrika, Lateinamerika und Australien schreiten schnell voran und bieten asiatischen Käufern mit preissensiblen, diversifizierten Portfolios.
Länder wie Mosambik, Nigeria und Mauritius/Senegal entwickeln riesige Offshore-Felder und FLNG-Anlagen, die diesen Kontinent zu einem wichtigen Anbieter für Europa und Asien machen.
Mehr erfahren: Manager von ExxonMobil und BP unterstützen das amerikanische Gesetz zu Beschäftigung und Kosten · Rückgang der Nachfrage nach Flüssigerdgas in den Vereinigten Staaten aufgrund von Wetterprognosen in Europa und Asien