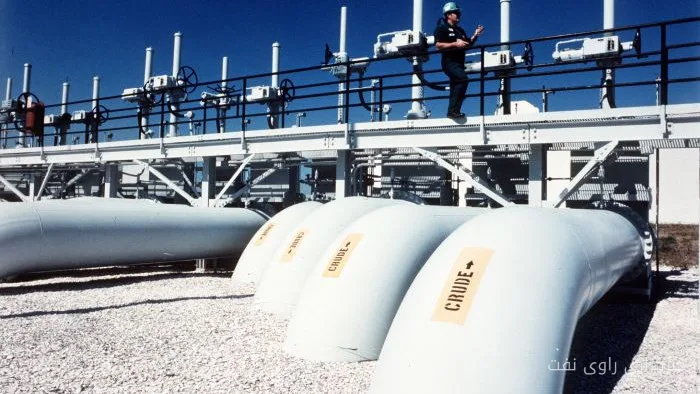
استاندارد چارترد (Standard Chartered) اعلام کرد که صادرات نفت و میعانات گازی از خلیج فارس، با وجود چالشهای موجود، به تدریج به حجمهای پیش از جنگ نزدیک میشود. در سپتامبر ۲۰۲۳، حجم صادرات نفت و میعانات گازی از این منطقه به حدود ۱۶.۵ میلیون بشکه در روز (bpd) رسید که نشاندهندهٔ بهبودی قابل توجهی در این بخش است.
وضعیت تنگه هرمز و روند صادرات
با این حال، تنها ۶۰ درصد از این حجم صادراتی از تنگه هرمز عبور کرده است که نسبت به ۸۳ درصد قبل از جنگ کاهش قابل توجهی را نشان میدهد. این آمار نشاندهندهٔ وجود چالشهای جدی در مسیر صادرات نفت و میعانات گازی از این منطقه است. به گفتهٔ استاندارد چارترد، این شرایط به معنای تابآوری صادرکنندگان است، چراکه آنها توانستهاند نفت را جابجا کنند، اما این کار به طور کمتر کارآمد و با هزینههای قابل توجهتری انجام میشود.
بیشتر بخوانید: API خواستار تسریع اصلاحات مجوزدهی انرژی در کنگره آمریکا
استفاده از روشهای جایگزین و چالشهای لجستیکی
در حال حاضر، سیستمهای صادراتی مجبور به استفاده از روشهای پیچیدهتری شدهاند، بهخصوص زنجیرهٔ انتقال نفت از کشتی به کشتی (STS) که به شدت به تعداد کشتیها وابسته است. تانکرهای شاتل بهطور فزایندهای نفت خام را از طریق تنگه هرمز منتقل کرده و سپس آن را به کشتیهای بزرگتر در خلیج عمان منتقل میکنند. همچنین، صادرکنندگان به طور فزایندهای از خطوط لوله و بندرهایی که تنگه را دور میزنند استفاده میکنند. مسیر جنوبی در کنار سواحل عمان به یک مسیر مهم برای کشتیهای شاتل تبدیل شده است.
استاندارد چارترد همچنین اشاره کرد که ظرفیت STS به نظر میرسد اشباع شده و استفاده از کشتیها به طور ناکارآمد باقی مانده است. زمان سفر کشتیها افزایش یافته و هزینههای حملونقل و امنیت همچنان بالا است. این وضعیت بهخصوص برای عربستان سعودی که بهعنوان یکی از صادرکنندگان اصلی نفت در منطقه شناخته میشود، نمود بیشتری دارد.
تأثیرات بر صادرات عربستان سعودی
عربستان سعودی بهخوبی نشاندهندهٔ موفقیتها و محدودیتهای این سازگاری است. پس از آسیب به خط لوله شرق-غرب در اوایل سپتامبر، صادرات بهطور چشمگیری به سمت سواحل شرقی منتقل شد. استاندارد چارترد برآورد میکند که صادرات کل عربستان در سپتامبر به حدود ۶.۹ میلیون بشکه در روز رسیده است که از ۲.۴۵ میلیون بشکه در روز در ماه اوت افزایش یافته است. همچنین، در یک هفته اخیر ۱۹ تانکر VLCC از تنگه هرمز عبور کردهاند.
احیای خط لوله شرق-غرب و بارگیریهای یانبو یکی دیگر از مسیرهای صادرات را به بازار بازگردانده و خطر فوری توقف تولید را کاهش داده است، اگرچه عبور از خط لوله هنوز زیر ظرفیت نامی است و در معرض خطر حملات بیشتر قرار دارد. این روشهای جایگزین نیز هزینههای بالایی دارند و گزارشها حاکی از تخفیف تا ۹ دلار به ازای هر بشکه برای محمولههای بارگیری شده در سواحل عمان به منظور جبران هزینههای لجستیکی اضافی است.
پیامدهای آینده و قیمت نفت
بهبودی در جریان نفت فیزیکی احتمال بحرانهای شدیدتر را کاهش داده و به تدریج باید بخشی از پریمیوم کمبود در قیمت نفت را حذف کند. اما این بارها با هزینههای بالاتر، زمانهای سفر طولانیتر، و استفاده بیشتر از تانکرها جابجا میشوند و ظرفیت مازاد کمتری در سیستم لجستیک وجود دارد. استاندارد چارترد اعلام کرده که این بهبود با توجه به بازارهایی که به دنبال از دست دادن شدید عرضه فیزیکی هستند، به نسبت کاهش قیمتها نامطلوب است و به هیچ عنوان به بازگشت به پریمیومهای ریسک پیش از جنگ توجیه نمیشود.
در نهایت، موفقیت تاکتیکی صادرکنندگان خلیج فارس همچنین دینامیکهای منطقهای را تغییر داده است. صادرات دریایی نفت از ایران در سپتامبر به نزدیک صفر رسیده است، در حالی که پیش از جنگ حدود ۱.۷ میلیون بشکه در روز بود. این امر به دلیل بلوکه شدن شدید توانایی تهران در جابجایی نفت از طریق تنگه هرمز است. توانایی ایران در بهرهبرداری از این موقعیت به تدریج در حال کاهش است، اگرچه این موضوع خطر تشدید نظامی غیرقابل پیشبینی را افزایش میدهد.
بیشتر بخوانید: قیمت گاز طبیعی نوامبر به بالای ۳ دلار میرسد · افزایش صادرات نفت خاورمیانه و تاثیر آن بر وضعیت ایران